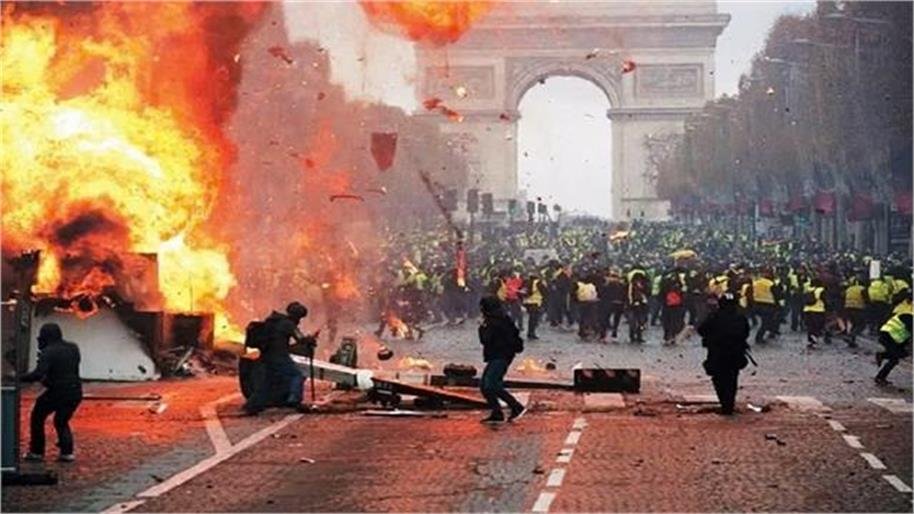
जैसे -जैसे छात्र विरोध प्रदर्शन पूरे फ्रांस में फैल रहे हैं, इसे एक आम लेकिन फ्रांस की विशिष्ट समस्या मानकर खारिज करना आसान है लेकिन इसके मूल में वह बात है जो दुनिया भर की सरकारों में तेजी से आम होती जा रही है- राजकोषीय फिजूलखर्ची। 2009-10 के ग्रीक संकट की पुनरावृत्ति दूर की कौड़ी लग सकती है लेकिन जैसे-जैसे अशांति फ्रांस की सीमाओं से परे फैल रही है, यह सोचने का समय आ गया है कि क्या इससे हमें कोई सबक मिल सकता है?
समस्या की जड़ में फ्रांस की राजकोषीय व्यवस्था को सुधारने में असमर्थता है। देखने में तो ये विरोध प्रदर्शन भारत में शिक्षा को लेकर हुए ‘कॉकरोच’ आंदोलन की चिंताओं को दोहराते हैं-जर्जर कक्षाएं, खराब ढंग से संचालित सरकारी स्कूल इत्यादि। लेकिन समानता यहीं खत्म हो जाती है। भारत के विपरीत, जहां बहुपक्षीय संस्थानों के वर्षों के व्याख्यानों ने आर्थिक नीति निर्माताओं को उच्च राजकोषीय घाटे को लेकर सतर्क कर दिया था, पश्चिमी देशों के धनी देशों को ऐसी कोई चिंता नहीं थी। अंतत:, अब इसका परिणाम भुगतना ही पड़ेगा। निवेशकों ने फ्रांस को ‘यूरोप का बीमार आदमी’ मानना शुरू कर दिया है, जिसका ऋण-से-जी.डी.पी. अनुपात लगभग 120 प्रतिशत है (भारत के लगभग 80 प्रतिशत के विपरीत)।
फ्रांस के मामले में, उसका बढ़ता घाटा और कर्ज का बोझ मुख्य रूप से तेजी से बढ़ते पैंशन बिल को नियंत्रित करने में उसकी अक्षमता का परिणाम है। पैरिस इस बात से लंबे समय से अवगत है लेकिन जब भी किसी सरकार ने व्यवस्था में सुधार करने का प्रयास किया, उसे पीछे हटना पड़ा। इसका नतीजा यह है कि उसके कई युवा धीमी आॢथक वृद्धि, दबावग्रस्त सार्वजनिक सेवाओं और पहले की तुलना में कहीं कम सहायक कल्याणकारी व्यवस्था वाले भविष्य के लिए अभिशप्त हैं। देश में व्याप्त राजनीतिक उथल-पुथल को भी इसमें जोड़ दें, जहां अगले साल राष्ट्रपति पद के लिए धुर दक्षिणपंथी और धुर वामपंथी उम्मीदवार चुनाव लड़ रहे हैं, तो फ्रांस में आने वाले महीनों में ऐसी उथल-पुथल की आशंका है, जो पूरे यूरो क्षेत्र में फैल सकती है।
फ्रांस को जिस प्रश्न का उत्तर देना होगा, और पुलिस बल का प्रदर्शन इसका उत्तर नहीं माना जा सकता, वह यह है कि क्या वह राजकोषीय संयम बरत सकता है? गौर करें-फ्रांस का बजट घाटा उसके सकल घरेलू उत्पाद (जी.डी.पी.) के 5 प्रतिशत से अधिक है, जो पिछले वर्ष भारत के 4.4 प्रतिशत और इस वर्ष के 4.3 प्रतिशत के लक्ष्य से अधिक है और छात्रों की जरूरतों को पूरा करने के लिए अतिरिक्त धन जुटाने की गुंजाइश बहुत कम रह जाती है।
बैल्जियम, पुर्तगाल, स्पेन और अल्बानिया में असंतोष के संकेत उभरने के साथ ही यूरोपीय संघ को एक गंभीर परीक्षा का सामना करना पड़ सकता है। यूरोपीय संघ का विकास और स्थिरता समझौता, जो राष्ट्रीय राजकोषीय घाटे को सकल घरेलू उत्पाद के 3 प्रतिशत तक सीमित करता है, आंशिक रूप से एक सांझा मुद्रा, यूरोए को सक्षम बनाने के लिए एकजुटता हेतु बनाया गया था। आज यह केवल कागजों पर ही मौजूद है लेकिन यूरो क्षेत्र में एक एकीकृत मौद्रिक प्राधिकरण है जिसने हाल ही में मुद्रास्फीति से निपटने के लिए अपनी नीतिगत दर में वृद्धि की है। महंगा ऋण पूरे यूरोप को प्रभावित करता है, लेकिन फ्रांसीसी बांड अपनी बढ़ती उपज और जोखिम प्रीमियम के कारण विशेष रूप से प्रभावित करते हैं, जिससे पैरिस के लिए सार्वजनिक व्यय हेतु धन उधार लेना बेहद महंगा हो जाता है।
ए.आई. के बढ़ते इस्तेमाल के बीच तेल संकट को देखते हुए, पूंजी की बढ़ती कीमत एक वैश्विक प्रवृत्ति है। अमरीका, जिसका कर्ज भी बहुत बढ़ गया है, के पास 2 प्रमुख फायदे हैं। पहला, उसकी अर्थव्यवस्था की वृद्धि मजबूत है, जिसका श्रेय काफी हद तक ए.आई. को जाता है, और फ्रांस की तरह कमजोर नहीं है। दूसरा, अमरीकी डॉलर की व्यापार और आरक्षित मुद्रा होने के कारण उसके बांडों की वैश्विक मांग बहुत अधिक है, जिससे अमरीका हर साल भारी घाटा उठा सकता है। चूंकि अन्य देशों के मामले में ऐसा नहीं है, इसलिए जितनी जल्दी वे इसे पहचान कर उसके अनुसार कार्रवाई करें, उतना ही बेहतर होगा। किसी भी स्थिति में, अमरीकी ब्याज दरें भी बढ़ रही हैं और यह स्पष्ट नहीं है कि यह सिर्फ युद्ध के कारण आई अस्थिरता है या नहीं, क्योंकि डाटा केंद्रों से परे ए.आई. निवेश चक्र ब्याज दरों को ‘लंबे समय तक उच्च’ रख सकता है (यदि कुल बचत इसके साथ तालमेल नहीं बिठा पाती)। जब ऋण अब आसानी से उपलब्ध नहीं है और कई मोर्चों पर भविष्य अनिश्चित है, तो कोई भी देश अपनी वित्तीय सतर्कता में ढील नहीं दे सकता।